
Las fuertes pérdidas de los fondos de pensiones reabren el debate sobre un sistema que prometió convertir el ahorro de los trabajadores en desarrollo para Chile, pero que hoy vuelve a poner en duda la seguridad de sus jubilaciones.
JULIO CESAR MARTINEZ / COLABORADOR / aki web news / A. W. News //
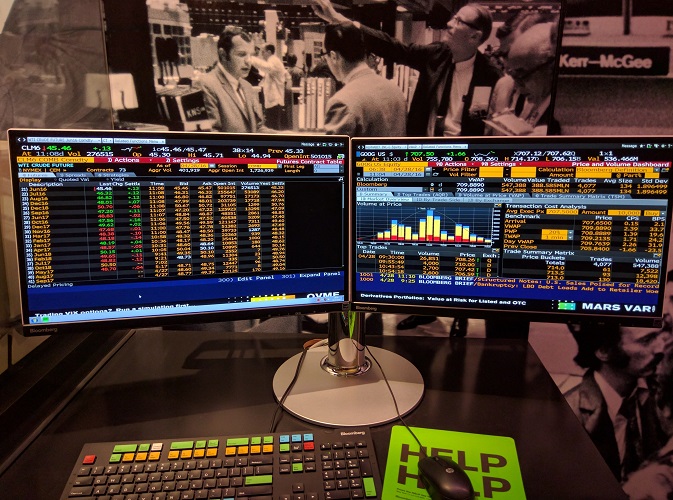
De todas formas la noticia más importante de la semana para los chilenos tendría que ser la pérdida en de las AFP que dio a conocer la multinacional Bloomberg. Informó que las siete AFP, que administran unos US$ 229.000 millones pasaron los últimos dos años acumulando contratos de derivados que solo rendían si las tasas de interés en Estados Unidos seguían bajando. Se trataba de swaps en que los fondos recibían una tasa fija y pagaban una variable. Apostaban, en buenas cuentas, a que la Reserva Federal seguiría abaratando el dinero.
Bloomberg (conocida oficialmente como Bloomberg L.P.) es una multinacional estadounidense de origen privado, especializada en información financiera, software, datos de mercado y medios de comunicación.
El director de inversiones de GH Capital Invest, Claudio González, explicó que las pérdidas se originan fundamentalmente en el alza de los rendimientos de los bonos del Tesoro de Estados Unidos. Puso el foco en la gestión de las administradoras.
El economista recordó que las tasas en Estados Unidos vienen subiendo desde inicios de 2026 y que la tendencia se aceleró con el inicio de la guerra en marzo, por lo que los fondos tuvieron tiempo para ajustar sus carteras:
“Más del 50% de la responsabilidad está en la gestión. Llevamos ya más de seis meses en que estos contratos debieron haberse reducido de manera importante y de manera pronta para evitar las pérdidas”.
En el diario electrónico El Mostrador uno de sus columnistas indicó que hace un año la jugada mostraba ganancias por US$ 1.400 millones. En septiembre, de acuerdo con la Superintendencia de Pensiones, esas mismas posiciones registraban una pérdida de valoración de US$ 7.700 millones. En el intertanto vino la guerra con Irán y un alza de precios a escala mundial que llevó las tasas hacia arriba, algo que cualquier evaluación de riesgo medianamente seria tenía que haber considerado posible.
El Fondo E, donde se concentraba la mayor parte de estas apuestas y son la única fuente de ahorro para la vejez de la mayoría de los chilenos, lleva una caída promedio de 10,4% en el año y casi la mitad de ella ocurrió solo en septiembre. Es el fondo que se recomienda como refugio y al que se cambian muchas personas a pocos años de jubilar, justamente porque no quieren sobresaltos. Esas personas terminaron poniendo la plata para la apuesta más arriesgada del sistema y difícilmente volverán a confiar en lo que se les dice sobre el riesgo de sus ahorros. En su columna cita también a Keynes.
En 1936, el economista británico John Maynard Keynes advirtió que “cuando el desarrollo del capital de un país se convierte en un subproducto de las actividades de un casino, es probable que el trabajo se haga mal”.
Casi nueve décadas después, su reflexión adquiere una inquietante actualidad en Chile. El Fondo E, considerado el más conservador del sistema previsional, acumuló una caída real de 10,39% entre enero y septiembre de 2026. El alza de las tasas de interés en Estados Unidos, junto con el deterioro de las inversiones de renta fija, golpeó duramente los ahorros de miles de trabajadores.
En conversación con la primera edición de Radioanálisis, Radio U.de Chile, la diputada Ximena Ossandón (RN), segunda vicepresidenta de la Cámara, abordó el debate por la caída del fondo E de las AFP.
La parlamentaria calificó el desplome de los fondos de pensiones como “preocupante”. Así, destacó que se había levantado una alerta y se tomaron acciones en abril. Sin embargo, reconoció: “No sé si fueron suficientes o tal vez no alcanzaron a ser implementadas. Hemos visto declaraciones del exsuperintendente, Osvaldo Macías. dice que él sí advirtió, pero esto es una cosa que viene hace muchísimo tiempo, y que el actual superintendente tomó estas medidas y las implementó en abril en adelante, pero la pregunta es por qué no se hicieron antes. Aquí hay personas que perdieron mucha plata y están a punto de jubilarse y eso es lo delicado ahora”.
El Decreto Ley 3.500, que creó el sistema de capitalización individual en 1980, prometía que los ahorros previsionales contribuirían al desarrollo económico nacional mediante la inversión. Sin embargo, más de cuatro décadas después, una parte de esos recursos está expuesta a los movimientos de los mercados internacionales y a decisiones de política monetaria tomadas fuera de Chile.
La reciente crisis ha puesto bajo escrutinio operaciones financieras vinculadas a las tasas de interés, mientras las administradoras defienden su estrategia de inversión de largo plazo. El problema de fondo es que, aunque las pérdidas de mercado pueden revertirse y no necesariamente representan pérdidas definitivas, sus efectos recaen sobre el valor de los fondos de los afiliados.
Para Luis Mesina, referente del movimiento No Más AFP, la discusión no puede limitarse a esperar que los mercados se recuperen. El cuestionamiento apunta a un modelo que, a su juicio, no ha cumplido su promesa fundamental: garantizar pensiones dignas. La capitalización individual deja el monto final de la jubilación condicionado por los salarios, la continuidad de las cotizaciones y la rentabilidad de las inversiones. Así, los trabajadores enfrentan las consecuencias de las fluctuaciones financieras, mientras el debate sobre las responsabilidades de las administradoras y la protección efectiva de los ahorros vuelve al centro de la discusión pública.
Entonces, puede un sistema previsional cumplir su función social si depende en tal medida de los vaivenes de los mercados financieros.
Para No Más AFP, la respuesta exige un cambio estructural y avanzar hacia un modelo de seguridad social, solidario y capaz de asegurar pensiones suficientes. No se trata únicamente de recuperar las pérdidas de hoy, sino de revisar las reglas de un sistema que compromete el futuro de millones de personas. Porque el ahorro previsional no es una ficha de casino ni un capital cualquiera. Es el resultado de años de trabajo y la principal garantía económica de quienes esperan vivir con dignidad después de jubilarse.
